

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
สำหรับปี 2568 สิ้นสุด ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีรายได้จากการขายจำนวน 807.89 ล้านบาท ลดลงจากปีก่อนจำนวน 96.18 ล้านบาท หรือคิดเป็นร้อยละ 10.64 เมื่อเทียบกับปี 2567 นอกจากนี้บริษัทฯ มีรายได้จากการให้บริการเพิ่มเติม ได้แก่ กำไรจากเงินให้สินเชื่อจากการซื้อลูกหนี้ จำนวน 5.87 ล้านบาท และรายได้ดอกเบี้ย จำนวน 2.08 ล้านบาท ส่งผลให้มีกำไรสุทธิสำหรับปี 2568 จำนวน 10.45 ล้านบาท ลดลงจากปีก่อนจำนวน 10.77 ล้านบาท หรือคิดเป็นร้อยละ 50.75 โดยบริษัทฯ ขอชี้แจงผลการดำเนินงานของบริษัทฯ และบริษัทย่อยที่เปลี่ยนแปลงอย่างมีสาระสำคัญดังนี้
รายได้
รายได้ตามประเภทธุรกิจ
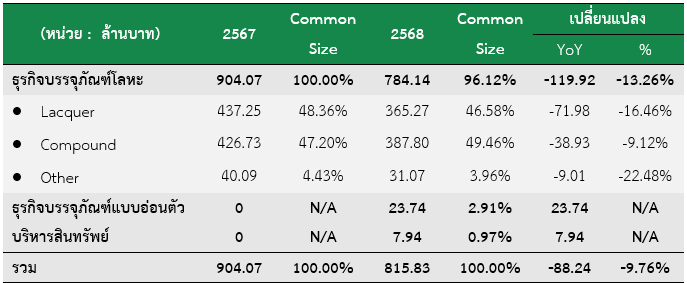
สำหรับปี 2568 สิ้นสุด ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีรายได้รวมจำนวน 815.83 ล้านบาทลดลงจากปีก่อนจำนวน 88.24 ล้านบาท หรือร้อยละ 9.76 โดยมีรายละเอียดดังนี้
ธุรกิจบรรจุภัณฑ์โลหะ (Metal Packaging Business)
ยังคงเป็นธุรกิจหลักของบริษัท คิดเป็นสัดส่วนร้อยละ 96.12 ของรายได้รวม โดยมีรายได้จำนวน 784.14 ล้านบาท ลดลงจากปีก่อนจำนวน 119.92 ล้านบาท หรือร้อยละ 13.26 สาเหตุหลักมาจากภาวะเศรษฐกิจชะลอตัวในบางภูมิภาคและการแข่งขันด้านราคาที่เพิ่มขึ้น
Lacquer:มีรายได้จำนวน 365.27 ล้านบาท ลดลงร้อยละ 16.46 สะท้อนความต้องการในตลาดต่างประเทศที่ยังไม่ฟื้นตัวเต็มที่ และการชะลอคำสั่งซื้อของลูกค้าบางราย
Compound:มีรายได้จำนวน 387.80 ล้านบาท ลดลงร้อยละ 9.12 แม้ว่ายังคงมีคำสั่งซื้อจากลูกค้าต่างประเทศอย่างต่อเนื่อง แต่เนื่องจากปีที่ผ่านมาเป็นปีที่มียอดขายในระดับสูงเป็นพิเศษ (High Base Effect) จึงส่งผลให้รายได้ในปี 2568 ปรับตัวลดลงเมื่อเทียบกับปีก่อนหน้า
Other: Other มีรายได้จำนวน 31.07 ล้านบาท ลดลงร้อยละ 22.48
บรรจุภัณฑ์แบบอ่อนตัว(Flexible Packaging)
เป็นธุรกิจใหม่ที่เริ่มสร้างรายได้อย่างต่อเนื่องในปี 2568 โดยมีรายได้จำนวน 23.74 ล้านบาท คิดเป็นสัดส่วนร้อยละ 2.91 ของรายได้รวม ถือเป็นการเติบโตจากฐานที่ต่ำ สะท้อนความสำเร็จของการขยายเข้าสู่ธุรกิจใหม่ที่มีศักยภาพในระยะยาว สะท้อนความคืบหน้าในการขยายสู่ธุรกิจที่มีศักยภาพการเติบโตในระยะยาว
ธุรกิจบริหารสินทรัพย์ (Asset Management)
เริ่มสร้างรายได้ในปี 2568 เช่นกัน โดยมีรายได้จำนวน 7.94 ล้านบาท คิดเป็นสัดส่วนร้อยละ 0.97 ของรายได้รวม แสดงถึงการเริ่มดำเนินธุรกิจอย่างเป็นรูปธรรมในช่วงครึ่งหลังของปี
รายได้ตามภูมิภาค
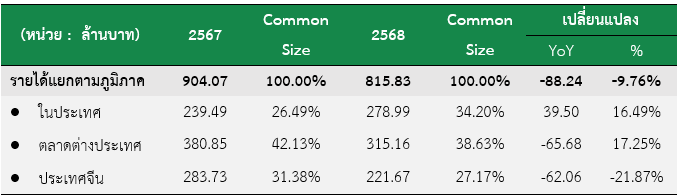
ในปี 2568 บริษัทฯ มีรายได้จากการจำหน่ายสินค้าแยกตามภูมิภาคจำนวน 815.83 ล้านบาท ลดลงร้อยละ 9.76 จากปีก่อน แม้ว่าภาพรวมยังคงได้รับแรงกดดันจากตลาดต่างประเทศ โดยเฉพาะประเทศจีน แต่ตลาดในประเทศเริ่มมีสัญญาณฟื้นตัวต่อเนื่องจากปีก่อนอย่างชัดเจน
ตลาดในประเทศ: มีรายได้จำนวน 278.99 ล้านบาท เพิ่มขึ้นร้อยละ 16.49 คิดเป็นสัดส่วนร้อยละ 34.20 ของรายได้รวม สะท้อนการฟื้นตัวของความต้องการภายในประเทศ รวมถึงผลจากการปรับกลยุทธ์ด้านการขายและการนำเสนอผลิตภัณฑ์ที่ตอบโจทย์ลูกค้าได้ดียิ่งขึ้น
ตลาดต่างประเทศ (ไม่รวมประเทศจีน):มีรายได้จำนวน 315.16 ล้านบาท คิดเป็นสัดส่วนร้อยละ 38.63 ของรายได้รวม แม้ลดลงจากปีก่อน แต่ยังสะท้อนถึงคำสั่งซื้อที่ต่อเนื่อง โดยเฉพาะในกลุ่มผลิตภัณฑ์ Compound จากตลาดยุโรป ซึ่งยังคงมีความต้องการที่สม่ำเสมอ ขณะที่บริษัทฯ อยู่ระหว่างการขยายฐานลูกค้าในภูมิภาคอาเซียนเพิ่มเติม
ประเทศจีน:มีรายได้จำนวน 221.67 ล้านบาท คิดเป็นสัดส่วนร้อยละ 27.17 ของรายได้รวม ลดลงร้อยละ 21.87 มาจากการแข่งขันด้านราคาที่รุนแรงและการปรับกลยุทธ์ของลูกค้าท้องถิ่น อย่างไรก็ดี แม้ยอดขายลดลงจากปีก่อน แต่ในเชิงโครงสร้างตลาดจีนยังคงเป็นตลาดเชิงกลยุทธ์หลักของบริษัทฯ ซึ่งอยู่ระหว่างการปรับผลิตภัณฑ์ให้สอดคล้องกับความต้องการเฉพาะกลุ่มและเพิ่มการสนับสนุนลูกค้าผ่านทีม Technical Service Team เพื่อให้คำปรึกษาเชิงเทคนิคอย่างใกล้ชิดและเสริมความสัมพันธ์ในระยะยาว
โดยรวมแล้ว รายได้จากตลาดต่างประเทศ (รวมประเทศจีน) ยังคงเป็นสัดส่วนหลักของรายได้รวม อย่างไรก็ตาม บริษัทฯ มีแนวทางกระจายความเสี่ยงโดยการเสริมความแข็งแกร่งในตลาดภายในประเทศ ควบคู่กับการปรับกลยุทธ์ผลิตภัณฑ์ในตลาดต่างประเทศ โดยเฉพาะประเทศจีน ผ่านการพัฒนาผลิตภัณฑ์มูลค่าเพิ่มและการสนับสนุนลูกค้าเชิงเทคนิคอย่างใกล้ชิด
กำไรขั้นต้น
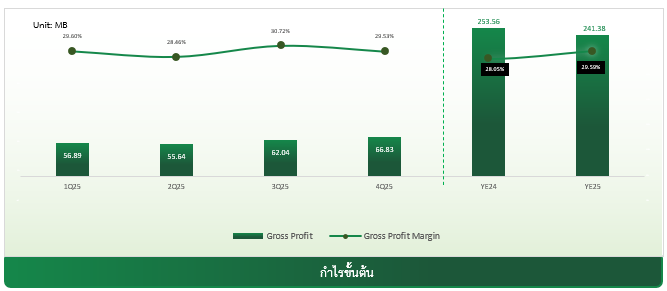
สำหรับปี 2568 สิ้นสุด ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีกำไรขั้นต้นจำนวน 241.38 ล้านบาท ลดลงจากปีก่อนจำนวน 12.18 ล้านบาท หรือร้อยละ 4.80 สอดคล้องกับรายได้จากการขายที่ลดลงร้อยละ 10.64 อย่างไรก็ตาม อัตรากำไรขั้นต้นปรับตัวเพิ่มขึ้นเป็นร้อยละ 29.89 จากร้อยละ 28.05 ในปี 2567 หรือเพิ่มขึ้น 1.84 จุดร้อยละ เนื่องจากต้นทุนขายลดลงในอัตราที่สูงกว่าการลดลงของรายได้ (ต้นทุนขายลดลงร้อยละ 12.12) สะท้อนถึงประสิทธิภาพในการควบคุมต้นทุนวัตถุดิบ การบริหารการผลิต และการปรับสัดส่วนการขายไปยังสินค้าที่มีอัตรากำไรสูงขึ้น โดยรวมแม้มูลค่ากำไรขั้นต้นลดลงตามยอดขายที่ชะลอตัว แต่ความสามารถในการทำกำไรเชิงอัตรากำไรมีแนวโน้มปรับตัวดีขึ้นอย่างชัดเจนในปี 2568
กำไรจากการดำเนินงานและกำไรสำหรับงวด
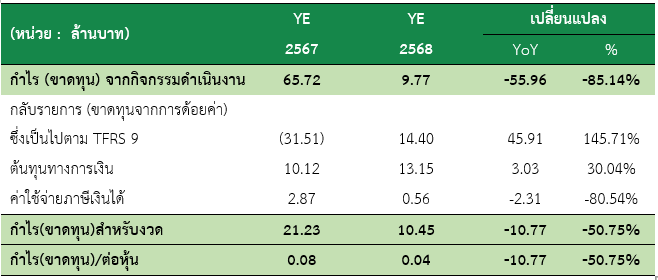
สำหรับปี 2568 สิ้นสุด ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีกำไรจากกิจกรรมดำเนินงานจำนวน 9.77 ล้านบาท ลดลงจากปีก่อนจำนวน 55.96 ล้านบาท หรือร้อยละ 85.14 จากจำนวน 65.72 ล้านบาทในปี 2567 สาเหตุหลักมาจากรายได้รวมที่ปรับตัวลดลง และการเพิ่มขึ้นของค่าใช้จ่ายในการบริหารจากการขยายธุรกิจและการรวมงบการเงินของบริษัทย่อยที่เข้าซื้อกิจการในระหว่างปี อย่างไรก็ตาม ในปี 2568 บริษัทฯ รับรู้การกลับรายการผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตามมาตรฐาน TFRS 9 จำนวน 14.40 ล้านบาท เทียบกับปีก่อนที่รับรู้ผลขาดทุนจำนวน 31.51 ล้านบาท ส่งผลให้ผลการดำเนินงานสุทธิปรับตัวดีขึ้นในส่วนของรายการดังกล่าว ต้นทุนทางการเงินอยู่ที่ 13.15 ล้านบาท เพิ่มขึ้นจากปีก่อนจำนวน 3.03 ล้านบาท หรือร้อยละ 30.04 สาเหตุหลักมาจากการใช้แหล่งเงินกู้เพิ่มเติมเพื่อสนับสนุนการเข้าซื้อกิจการและการลงทุนขยายธุรกิจส่งผลให้ภาระดอกเบี้ยเพิ่มขึ้นเมื่อเทียบกับปีก่อนภาษีเงินได้สำหรับปี 2568 อยู่ที่ 0.56 ล้านบาท ลดลงจาก 2.87 ล้านบาทในปีก่อนสอดคล้องกับกำไรก่อนภาษีที่ลดลง จากปัจจัยดังกล่าว บริษัทฯ มีกำไรสุทธิสำหรับปี 2568 จำนวน 10.45 ล้านบาทลดลงจากปีก่อนจำนวน 10.77 ล้านบาท หรือร้อยละ 50.75 โดยกำไรต่อหุ้นลดลงจาก 0.08 บาทต่อหุ้นในปี 2567 เหลือ 0.04 บาทต่อหุ้นในปี 2568
โดยสรุป แม้บริษัทฯ จะสามารถบริหารจัดการรายการด้อยค่าและควบคุมต้นทุนบางส่วนได้ดีขึ้นแต่ผลกระทบจากการลดลงของรายได้ การเพิ่มขึ้นของค่าใช้จ่ายในการบริหาร และต้นทุนทางการเงินจากการขยายธุรกิจส่งผลให้กำไรสุทธิในปี 2568 ปรับตัวลดลงจากปีก่อน
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ความสามารถในการทำกำไรโดยรวมมีการฟื้นตัว
อัตรากำไรขั้นต้น (Gross Profit Margin) เพิ่มขึ้นเป็น 29.59% ในปี 2568 จาก 28.05% ในปี 2567 สะท้อนถึงการบริหารต้นทุนขายที่มีประสิทธิภาพมากขึ้น แม้ว่ารายได้จากการดำเนินธุรกิจจะปรับตัวลดลง แต่บริษัทสามารถควบคุมต้นทุนการผลิตและต้นทุนการขายได้ดี ส่งผลให้ความสามารถในการทำกำไรขั้นต้นปรับตัวดีขึ้น อย่างไรก็ตาม อัตรากำไรสุทธิ (Net Profit Margin) ลดลงเป็น 1.27% จาก 2.29% ในปี 2567 เนื่องจากรายได้จากการดำเนินธุรกิจลดลง และค่าใช้จ่ายในการขายและบริหารที่เพิ่มขึ้น ส่งผลให้กำไรสุทธิโดยรวมลดลงเมื่อเทียบกับปีก่อน
ผลตอบแทนต่อผู้ถือหุ้น (Return on Equity - ROE) ฟื้นตัว
ROE ลดลงเป็น 1.57% ในปี 2568 จาก 3.45% ในปี 2567 สะท้อนถึงความสามารถในการสร้างผลตอบแทนให้แก่ผู้ถือหุ้นที่ลดลงเมื่อเทียบกับปีก่อน โดยมีสาเหตุหลักจากกำไรสุทธิที่ลดลง แม้ว่าบริษัทจะยังคงสามารถรักษาผลตอบแทนให้เป็นบวกได้อย่างต่อเนื่อง
ผลตอบแทนต่อสินทรัพย์ (Return on Asset - ROA) ปรับตัวดีขึ้น
ROA ลดลงเป็น 2.09% ในปี 2568 จาก 3.25% ในปี 2567 แสดงถึงความสามารถในการใช้สินทรัพย์เพื่อสร้างผลกำไรที่ลดลงเมื่อเทียบกับปีก่อน โดยมีสาเหตุหลักจากรายได้จากการดำเนินธุรกิจและกำไรสุทธิที่ปรับตัวลดลง
ความสามารถในการทำกำไรก่อนดอกเบี้ยและภาษี (EBIT Margin) ปรับตัวดีขึ้น
EBIT Margin ลดลงเป็น 2.93% ในปี 2568 จาก 3.69% ในปี 2567 สะท้อนถึงความสามารถในการทำกำไรจากการดำเนินงานที่ลดลงเมื่อเทียบกับปีก่อน โดยมีสาเหตุหลักจากรายได้ที่ลดลงในขณะที่ค่าใช้จ่ายในการดำเนินงานยังคงอยู่ในระดับใกล้เคียงเดิม
สภาพคล่องและความเพียงพอของเงินทุน
Current Ratio-อัตราส่วนสภาพคล่องหมุนเวียน
อัตราส่วนสภาพคล่องหมุนเวียน (Current Ratio) อยู่ที่ 1.48 เท่า ในปี 2568 ลดลงจาก 2.02 เท่าในปี 2567 สะท้อนว่าความสามารถของบริษัทในการชำระหนี้สินหมุนเวียนด้วยสินทรัพย์หมุนเวียนลดลงเมื่อเทียบกับปีก่อน โดยมีสาเหตุหลักจากหนี้สินหมุนเวียนที่เพิ่มขึ้นเป็น 518.05 ล้านบาท จาก 385.18 ล้านบาท ขณะที่สินทรัพย์หมุนเวียนอยู่ที่ 764.03 ล้านบาท อย่างไรก็ตาม อัตราส่วนดังกล่าวยังคงสูงกว่า 1.0 เท่า แสดงให้เห็นว่าบริษัทมีสินทรัพย์หมุนเวียนเพียงพอที่จะรองรับภาระหนี้สินระยะสั้น
Quick Ratio – อัตราส่วนสภาพคล่องเร็ว
อัตราส่วนสภาพคล่องเร็ว (Quick Ratio) อยู่ที่ 1.09 เท่า ในปี 2568 ลดลงจาก 1.62 เท่าในปี 2567 สะท้อนว่าความสามารถในการชำระหนี้สินหมุนเวียนโดยไม่พึ่งพาสินค้าคงเหลือลดลงเมื่อเทียบกับปีก่อน อย่างไรก็ตาม อัตราส่วนดังกล่าวยังคงสูงกว่า 1.0 เท่า ซึ่งหมายความว่าบริษัทมีเงินสด ลูกหนี้การค้า และสินทรัพย์หมุนเวียนอื่นที่มีสภาพคล่องเพียงพอในการรองรับภาระหนี้สินระยะสั้น
ความสามารถในการบริหารสินทรัพย์
Fixed Asset Turnover – อัตราหมุนเวียนสินทรัพย์ถาวร
อัตราหมุนเวียนสินทรัพย์ถาวรอยู่ที่ประมาณ 3.15 เท่า ในปี 2568 โดยคำนวณจากรายได้จากการดำเนินธุรกิจ 815.83 ล้านบาท เทียบกับสินทรัพย์ถาวรสุทธิ 259.30 ล้านบาท สะท้อนว่าบริษัทสามารถใช้สินทรัพย์ถาวร เช่น อาคาร เครื่องจักร และอุปกรณ์ เพื่อสร้างรายได้ได้อย่างมีประสิทธิภาพ แม้ว่ารายได้จากการดำเนินธุรกิจในปี 2568 จะลดลงจาก 904.07 ล้านบาทในปี 2567 แต่การใช้ประโยชน์จากสินทรัพย์ยังคงอยู่ในระดับที่เหมาะสม
Total Asset Turnover – อัตราหมุนเวียนสินทรัพย์รวม
อัตราหมุนเวียนสินทรัพย์รวมปรับตัวลดลงเป็น 0.71 เท่า ในปี 2568 จาก 0.88 เท่าในปี 2567 สะท้อนว่าบริษัทสามารถใช้สินทรัพย์ทั้งหมดเพื่อสร้างรายได้ได้ลดลงเมื่อเทียบกับปีก่อน โดยรายได้จากการดำเนินธุรกิจลดลงเป็น 815.83 ล้านบาท จาก 904.07 ล้านบาท ในขณะที่สินทรัพย์รวมอยู่ที่ 1,238.30 ล้านบาท ส่งผลให้ประสิทธิภาพในการใช้ทรัพยากรโดยรวมลดลง
Inventory Turnover – อัตราหมุนเวียนสินค้าคงเหลือ
อัตราหมุนเวียนสินค้าคงเหลือลดลงเป็น 3.44 เท่า ในปี 2568 จาก 3.95 เท่าในปี 2567 สะท้อนว่าความเร็วในการจำหน่ายสินค้าคงคลังชะลอลงเมื่อเทียบกับปีก่อน โดยระยะเวลาถือครองสินค้าคงเหลือเพิ่มขึ้นเป็น 106.06 วัน จาก 92.44 วัน อย่างไรก็ตาม บริษัทมีการบริหารระดับสินค้าคงคลังให้สอดคล้องกับความต้องการของตลาดและแผนการขายในอนาคต
Account Receivable Turnover – อัตราหมุนเวียนลูกหนี้การค้า
อัตราหมุนเวียนลูกหนี้การค้าอยู่ที่ 3.10 เท่า ในปี 2568 ใกล้เคียงกับ 3.13 เท่าในปี 2567 แสดงถึงความสามารถในการบริหารการเรียกเก็บเงินจากลูกค้าที่อยู่ในระดับใกล้เคียงกับปีก่อน โดยระยะเวลาเก็บหนี้เฉลี่ยอยู่ที่ 117.57 วัน ในปี 2568 เทียบกับ 116.60 วันในปี 2567 สะท้อนว่าบริษัทสามารถควบคุมคุณภาพลูกหนี้และการจัดเก็บเงินได้อย่างต่อเนื่อง
ภาระหนี้สินและการบริหารรายการนอกงบดุล
ณ วันที่ 31 ธันวาคม 2568 มีหนังสือค้ำประกันที่ธนาคารออกให้ในนามของกลุ่มบริษัทและบริษัท เหลืออยู่เป็นจำนวนเงิน 0.4 ล้านบาทและ 0.4 ล้านบาท ตามลำดับ (2567: 0.4 ล้านบาทและ 0.4 ล้านบาท ตามลำดับ) ซึ่งเกี่ยวเนื่องกับภาระผูกพันทางปฏิบัติบางประการตามปกติธุรกิจของกลุ่มบริษัทและบริษัท
รายการระหว่างกันและรายการที่มีสาระสำคัญ
รายการระหว่างกัน
บริษัทมีรายการระหว่างกันกับบริษัทย่อยและผู้บริหารสำคัญ โดยแสดงถึงธุรกรรมที่เกิดขึ้นภายในกลุ่มบริษัทและค่าตอบแทนที่เกี่ยวข้อง
ธุรกรรมกับบริษัทย่อย
ในปี 2568 บริษัทมีรายได้จากการขายให้บริษัทย่อยจำนวน 96.21 ล้านบาท ลดลงจาก 132.41 ล้านบาทในปี 2567 ขณะที่บริษัทมีการซื้อสินค้าจากบริษัทย่อยจำนวน 306.25 ล้านบาท ลดลงจาก 325.23 ล้านบาทในปีก่อน นอกจากนี้ บริษัทมีรายได้จากค่าเช่าและค่าบริการจากบริษัทย่อยจำนวน 33.51 ล้านบาท เพิ่มขึ้นจาก 27.95 ล้านบาทในปี 2567 รวมถึงมีรายได้ดอกเบี้ยรับจากบริษัทย่อยจำนวน 2.72 ล้านบาท ในปี 2568 ขณะที่ในปี 2567 ไม่มีรายการดังกล่าว ทั้งนี้ ในปี 2568 บริษัทไม่ได้รับเงินปันผลจากบริษัทย่อย ในขณะที่ในปี 2567 บริษัทได้รับเงินปันผลจำนวน 16.00 ล้านบาท
ค่าตอบแทนผู้บริหารสำคัญ
บริษัทมีค่าตอบแทนผู้บริหารสำคัญ ซึ่งประกอบด้วยผลประโยชน์ระยะสั้นของพนักงาน เช่น เงินเดือน โบนัส และสวัสดิการอื่น ๆ รวมถึงผลประโยชน์หลังออกจากงาน ในปี 2568 ค่าตอบแทนผู้บริหารสำคัญในงบการเงินรวมมีจำนวน 23.82 ล้านบาท เพิ่มขึ้นจาก 22.64 ล้านบาทในปี 2567 โดยประกอบด้วย ผลประโยชน์ระยะสั้นของพนักงาน 23.34 ล้านบาท ผลประโยชน์หลังออกจากงาน 0.48 ล้านบาท สำหรับงบการเงินเฉพาะกิจการ ค่าตอบแทนผู้บริหารสำคัญมีจำนวน 18.58 ล้านบาท ลดลงเล็กน้อยจาก 18.90 ล้านบาทในปี 2567
ยอดคงเหลือกับบุคคลหรือกิจการที่เกี่ยวข้องกัน
ลูกหนี้การค้า
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีลูกหนี้การค้ากับบริษัทย่อยในงบการเงินเฉพาะกิจการจำนวน 99.41 ล้านบาท ลดลงจาก 115.69 ล้านบาท ณ สิ้นปี 2567 ซึ่งเป็นยอดคงค้างจากการขายสินค้าหรือการให้บริการแก่บริษัทย่อย
เจ้าหนี้การค้า
บริษัทมีเจ้าหนี้การค้ากับบริษัทย่อยในงบการเงินเฉพาะกิจการจำนวน 194.05 ล้านบาท เพิ่มขึ้นจาก 147.01 ล้านบาทในปี 2567 ซึ่งเป็นยอดคงค้างจากการซื้อสินค้าหรือรับบริการจากบริษัทย่อย
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ในช่วงปี 2568 กิจการมีการปรับโครงสร้างภายในกลุ่มบริษัทและมีการเข้าลงทุนในบริษัทอื่นตามแผนการดำเนินงานของกิจการ โดยเมื่อวันที่ 27 มกราคม 2568 คณะกรรมการบริหารของกิจการได้มีมติอนุมัติให้กิจการเข้าซื้อหุ้นในบริษัท กฤตนันท์ ดี.ซี. จำกัด (“KDC”) (บริษัทย่อยทางอ้อม) จากบริษัท กฤตนันท์ โฮลดิ้งส์ จำกัด (“KTN”) (บริษัทย่อยทางตรง) ในสัดส่วนร้อยละ 60.00 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าเงินลงทุนจำนวน 0.60 ล้านบาท และต่อมาเมื่อวันที่ 14 มีนาคม 2568 คณะกรรมการบริหารของกิจการได้มีมติอนุมัติให้กิจการเข้าซื้อหุ้นของ KDC เพิ่มเติมจากผู้ถือหุ้นเดิม ในสัดส่วนร้อยละ 39.99 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าเงินลงทุนจำนวน 0.40 ล้านบาท ส่งผลให้กิจการถือหุ้นใน KDC ในสัดส่วนร้อยละ 99.99 ของทุนที่ชำระแล้ว
เมื่อวันที่ 20 มิถุนายน 2568 กิจการ ได้เข้าลงทุนในบริษัท เมต้าอิ๊งค์ โกลด์ (ประเทศไทย) จำกัด (“MIG”) ซึ่งประกอบธุรกิจผลิตหมึกพิมพ์และสารเคลือบเฉพาะทางสำหรับอุตสาหกรรมบรรจุภัณฑ์โลหะ โดยการเข้าซื้อหุ้นสามัญในสัดส่วนร้อยละ 75.00 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าเงินลงทุนจำนวน 5.00 ล้านบาท โดยมีวัตถุประสงค์การเข้าลงทุนเพื่อเสริมสร้างศักยภาพในการควบคุมกระบวนการผลิตของกลุ่มบริษัท โดยเฉพาะในกลุ่มผลิตภัณฑ์หมึกพิมพ์ ตลอดจนยกระดับประสิทธิภาพการผลิตด้วยการใช้เครื่องจักรที่มีอยู่ลดต้นทุนต่อหน่วย เพิ่มกำลังการผลิตและขยายฐานลูกค้าใหม่ ซึ่งคาดว่าจะช่วยเพิ่มส่วนแบ่งทางการตลาดและความสามารถในการแข่งขันของกลุ่มบริษัทในระยะยาว
กิจการได้เข้าลงทุนในบริษัท ไทยท้อปโค้ท กรุ๊ป จำกัด (“TCG”) และบริษัท เขม เคมิคอล แคน จำกัด (“KCC”) ซึ่ง TCG นำเข้า ผลิต และขายสารเคมีอุตสาหกรรมแลคเกอร์ เรซิ่น สารเคลือบเงาบนแผ่นเหล็ก อลูมิเนียม อาหารกระป๋อง ฝากระป๋องให้แก่ KCC แต่เพียงผู้เดียว และ KCC เป็นผู้ค้าส่งสารเคมีอุตสาหกรรมให้แก่ผู้ผลิตกระป๋องในประเทศไทย โดยเข้าลงทุนครั้งแรกในสัดส่วนร้อยละ 10.00 และ ร้อยละ 12.5 ตามลำดับ เมื่อวันที่ 16 มิถุนายน 2568 ตามมติที่ประชุมคณะกรรมการบริษัทของกิจการ ครั้งที่ 3/2568 และได้เข้าซื้อหุ้นเพิ่มเติมในสัดส่วนร้อยละ 77.00 และ 74.50 ตามลำดับเมื่อวันที่ 22 สิงหาคม 2568 ตามมติที่ประชุมคณะกรรมการบริษัทของกิจการ ครั้งที่ 4/2568 ส่งผลให้กิจการถือหุ้นในสามัญของแต่ละบริษัทในสัดส่วนร้อยละ 87.00 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าทั้งสิ้น 130.00 ล้านบาท โดยมีวัตถุประสงค์การเข้าลงทุนเพื่อเสริมสร้างศักยภาพในการดำเนินธุรกิจของกิจการให้ครอบคลุมและมีประสิทธิภาพมากยิ่งขึ้น และเพิ่มขีดความสามารถในการแข่งขันในอุตสาหกรรมที่เกี่ยวข้อง ตลอดจนเพื่อเสริมสร้างความมั่นคงและความยั่งยืนในการดำเนินธุรกิจในระยะยาว
กิจการได้เข้าลงทุนในบริษัท ไทยท้อปโค้ท กรุ๊ป จำกัด (“TCG”) และบริษัท เขม เคมิคอล แคน จำกัด (“KCC”) ซึ่ง TCG นำเข้า ผลิต และขายสารเคมีอุตสาหกรรมแลคเกอร์ เรซิ่น สารเคลือบเงาบนแผ่นเหล็ก อลูมิเนียม อาหารกระป๋อง ฝากระป๋องให้แก่ KCC แต่เพียงผู้เดียว และ KCC เป็นผู้ค้าส่งสารเคมีอุตสาหกรรมให้แก่ผู้ผลิตกระป๋องในประเทศไทย โดยเข้าลงทุนครั้งแรกในสัดส่วนร้อยละ 10 เมื่อวันที่ 16 มิถุนายน 2568 ตามมติที่ประชุมคณะกรรมการบริษัทของกิจการ ครั้งที่ 3/2568 และได้เข้าซื้อหุ้นเพิ่มเติมในสัดส่วนร้อยละ 77 เมื่อวันที่ 22 สิงหาคม 2568 ตามมติที่ประชุมคณะกรรมการบริษัทของกิจการ ครั้งที่ 4/2568 ส่งผลให้กิจการถือหุ้นในสามัญของแต่ละบริษัทในสัดส่วนร้อยละ 87.00 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าทั้งสิ้น 130.00 ล้านบาท โดยมีวัตุประสงค์การเข้าลงทุนเพื่อเสริมสร้างศักยภาพในการดำเนินธุรกิจของกิจการให้ครอบคลุมและมีประสิทธิภาพมากยิ่งขึ้น และเพิ่มขีดความสามารถในการแข่งขันในอุตสาหกรรมที่เกี่ยวข้อง ตลอดจนเพื่อเสริมสร้างความมั่นคงและความยั่งยืนในการดำเนินธุรกิจในระยะยาว
เมื่อวันที่ 12 ธันวาคม 2568 คณะกรรมการบริษัทของกิจการได้มีมติอนุมัติให้กิจการเข้าซื้อหุ้นสามัญของบริษัท Metal Printing Industria e Comercio Ltda (“MP”) ในสัดส่วนร้อยละ 62.41 ของทุนที่ชำระแล้ว คิดเป็นมูลค่าเงินลงทุนจำนวน BRL 25,000,000 (สกุลเงินของประเทศบราซิล) หรือประมาณ 147.75 ล้านบาท อ้างอิง 1 BRL เท่ากับ 5.91 บาท โดยเป็นค่าเฉลี่ยย้อนหลัง 180 วัน อ้างอิงจาก World Bank ณ วันที่ 4 พฤศจิกายน 2568 (ไม่รวมภาระภาษี ค่าธรรมเนียมการโอน ค่าดำเนินธุรกรรมที่เกี่ยวข้อง) ทั้งนี้ กิจการคาดว่าการเข้าซื้อหุ้นสามัญดังกล่าวจะดำเนินการแล้วเสร็จภายในไตรมาสที่ 2 ปี 2569